Singapore Airlines sous pression : pourquoi le géant asiatique peine à convertir ses records de trafic en profits
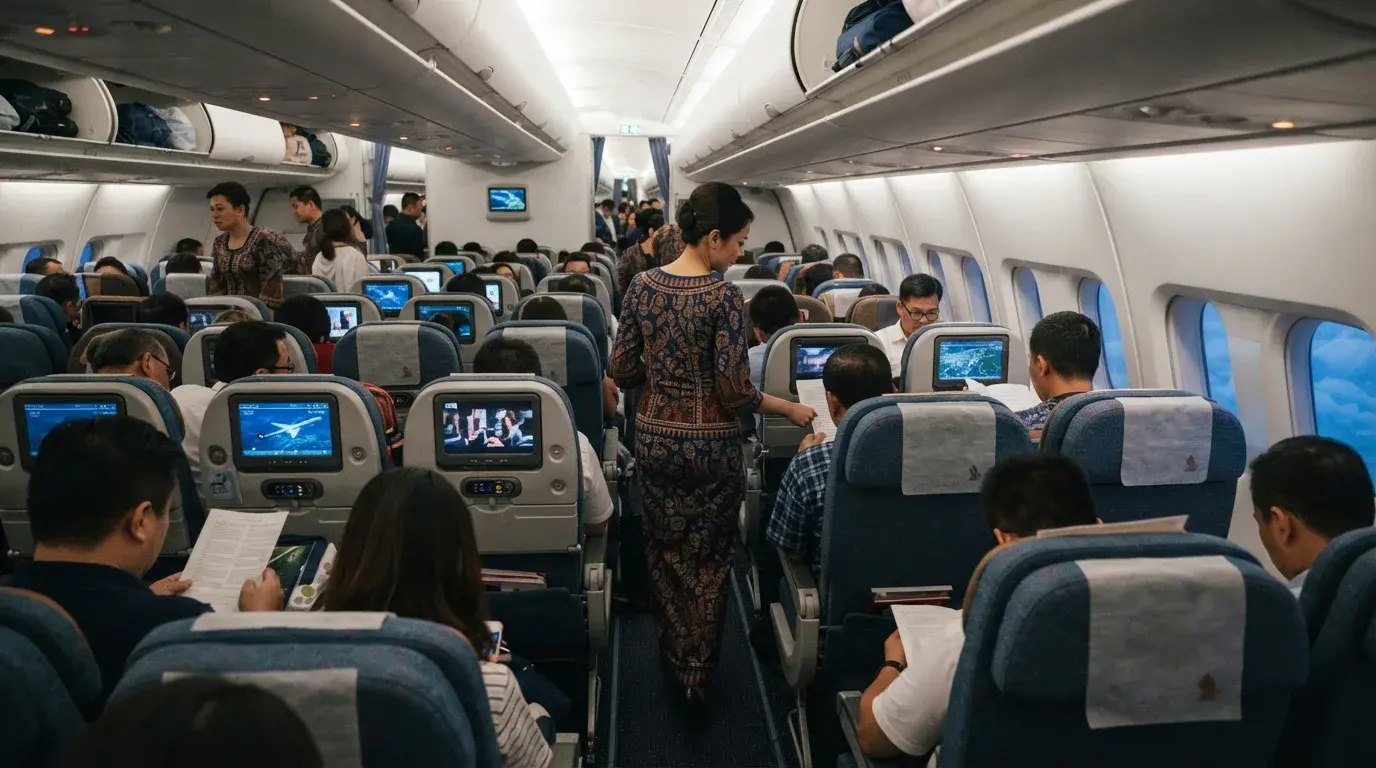
Avec 21,8 millions de passagers transportés au premier semestre 2026/2027, Singapore Airlines signe un record historique pour son groupe. Pourtant, ce chiffre record ne se traduit pas par une performance financière à la hauteur des attentes. Derrière les courbes ascendantes du trafic, c’est une équation économique de plus en plus difficile à résoudre qui se dessine, minée par la hausse vertigineuse du kérosène et des coûts opérationnels. Une situation qui interroge la résilience d’un modèle économique pourtant réputé pour sa solidité.
Le groupe, qui inclut la compagnie phare et sa filiale low cost Scoot, affiche un chiffre d’affaires global en progression de 16,8%, s’élevant à 11,3 milliards de dollars singapouriens (près de 8 milliards d’euros). Pourtant, malgré cette croissance, le bénéfice d’exploitation chute de 29,1%, et le bénéfice net s’effondre de 43,9%, passant de 168 à 94 millions d’euros. Une performance qui contraste avec l’optimisme des dirigeants, habituellement prompts à souligner la robustesse du modèle singapourien.
La flambée du prix du carburant est le premier responsable de ce déséquilibre. Le prix moyen du kérosène a atteint 171 dollars américains le baril sur la période, soit une hausse de 86,7% sur un an. Avant couverture, la facture énergétique a bondi de 90,3%, un choc que même les stratégies de couverture financière n’ont pu absorber entièrement. Les gains issus des contrats de couverture, estimés à 731 millions de dollars singapouriens, n’ont couvert que partiellement cette explosion des coûts. Résultat : le coût net du carburant représente désormais 37% des dépenses du groupe, contre 29% un an plus tôt. Une proportion qui illustre l’ampleur du défi financier auquel Singapore Airlines doit faire face.
Un trafic en hausse, mais un remplissage en léger recul
Les 21,8 millions de passagers transportés par le groupe entre avril et septembre 2026 représentent une progression de 5% sur un an. Singapore Airlines seule a accueilli 14,1 millions de voyageurs (+3%), tandis que Scoot, sa filiale low cost, a enregistré une croissance plus rapide de 8,9% avec 7,7 millions de passagers transportés. Pourtant, cette hausse du trafic ne s’est pas traduite par une amélioration du taux de remplissage. Les capacités, mesurées en sièges-kilomètres offerts, ont augmenté de 4,9%, un rythme supérieur à celui du trafic en passagers-kilomètres payants (+3,8%). Le coefficient d’occupation du groupe a ainsi perdu 0,9 point, s’établissant à 86,8%. Une baisse qui pourrait sembler marginale, mais qui, dans un contexte de coûts élevés, pèse lourdement sur la rentabilité.
La recette moyenne par passager-kilomètre a, elle, progressé de 12,1%, portant les recettes passagers à 9,1 milliards de dollars singapouriens (6,4 milliards d’euros). Un gain qui atténue partiellement l’impact de la hausse des coûts, mais qui reste insuffisant pour compenser la dégradation des marges. Le groupe mise sur cette hausse des recettes unitaires pour soutenir ses investissements futurs, notamment dans le renouvellement de sa flotte et l’amélioration de l’expérience à bord.
Le fret, un ballon d’oxygène inattendu
Si le transport de passagers est le cœur de métier de Singapore Airlines, le fret aérien a joué un rôle clé dans la performance semestrielle. Les recettes cargo ont progressé de 30,2%, atteignant 1,39 milliard de dollars singapouriens. Cette performance s’explique par une hausse de 25,4% de la recette unitaire, tandis que le trafic, mesuré en tonnes-kilomètres, a augmenté de 4%. Plusieurs facteurs expliquent cette dynamique : une demande soutenue dans les secteurs des semi-conducteurs et du cloud, ainsi qu’un report des expéditions maritimes vers l’aérien, perturbé par les tensions géopolitiques en mer Rouge et en mer Noire.
Cette résilience du fret a permis de limiter la chute du bénéfice d’exploitation, qui s’est établi à 399 millions d’euros, contre 560 millions un an plus tôt. La période juillet-septembre a marqué un rebond significatif, avec un bénéfice d’exploitation de 463 millions de dollars singapouriens (+16,3%) et un bénéfice net de 210 millions, contre seulement 52 millions au troisième trimestre 2025. Ce redressement s’explique en partie par la diminution des pertes des sociétés associées, notamment Air India, dont Singapore Airlines détient 25,1% du capital.
Un réseau en expansion, malgré les contraintes géopolitiques
Au 30 septembre 2026, le groupe exploitait 224 avions passagers et cargo, pour un réseau passagers de 136 destinations dans 35 pays et territoires, Singapour compris. Son carnet de commandes comptait 58 appareils, dont 31 Boeing 777-9 et sept Airbus A350F. L’hiver 2026/2027 doit voir l’ouverture de nouvelles liaisons, comme Madrid via Barcelone et une desserte quotidienne vers le nouvel aéroport Western Sydney International. Pourtant, ce développement ambitieux se heurte à des contraintes géopolitiques majeures.
Les vols de Singapore Airlines vers Dubaï et ceux de Scoot vers Djeddah restent suspendus, tandis que le lancement de Riyad a été reporté à mars 2027. Ces suspensions, liées aux tensions au Moyen-Orient, privent le groupe de parts de marché stratégiques sur des routes pourtant très rentables. Avec 8,98 milliards de dollars singapouriens de trésorerie et de liquidités, Singapore Airlines conserve des marges de manœuvre pour poursuivre ses investissements. Mais la question de la rentabilité à moyen terme reste entière : comment convertir les records de trafic en profits durables, alors que les coûts structurels ne cessent de grimper ?
L’équation impossible du secteur aérien asiatique
Singapore Airlines illustre un paradoxe qui traverse l’ensemble du secteur aérien asiatique : comment concilier croissance du trafic, hausse des coûts et pression sur les marges ? Les compagnies de la région, habituées à une demande résiliente et à des marchés en pleine expansion, se heurtent désormais à une réalité économique plus brutale. La hausse du carburant, la concurrence accrue sur les routes long-courriers et l’inflation des coûts opérationnels rendent chaque vol moins rentable.
Pour Singapore Airlines, la solution pourrait passer par une optimisation accrue de sa flotte, une meilleure gestion des coûts opérationnels et une diversification des sources de revenus. Le groupe mise sur l’introduction de sa nouvelle classe Affaires, prévue pour 2027, ainsi que sur l’amélioration de l’expérience à bord pour justifier des tarifs plus élevés. Mais dans un contexte où les voyageurs sont de plus en plus sensibles aux prix, cette stratégie comporte des risques. La question qui se pose est simple : jusqu’où Singapore Airlines pourra-t-elle pousser les prix sans perdre des parts de marché au profit de concurrents comme Qatar Airways ou Emirates ?
Une chose est sûre : le modèle économique du transport aérien, autrefois basé sur la croissance du trafic et la maîtrise des coûts, doit désormais intégrer une variable supplémentaire, celle de la résilience face à des chocs externes de plus en plus fréquents. Pour Singapore Airlines, comme pour l’ensemble du secteur, l’heure n’est plus seulement à la conquête de nouveaux marchés, mais bien à la survie dans un environnement de plus en plus hostile.
Avec 8 milliards d’euros de chiffre d’affaires et 94 millions d’euros de bénéfice net, le géant singapourien reste une machine économique impressionnante. Mais les défis qui l’attendent sont à la hauteur de son ambition : transformer ses records de trafic en profits durables, dans un secteur où la rentabilité n’a jamais été aussi incertaine.
Soyez le premier à commenter cet article
Sur le même sujetcarburant
- Emirates retrouve 91% de ses capacités malgré les tensions au Moyen-Orient : la recette secrète de la résilience
- Pourquoi les billets d'avion vont exploser en Europe jusqu’en 2029 : le carburant coûteux va tout changer
- Azores Airlines bientôt dans de nouvelles mains : cinq candidats se bousculent pour la privatisation
- Air Austral renoue avec les profits : comment la compagnie réunionnaise a rebâti sa stratégie pour séduire les voyageurs
- Air France-KLM mise sur les billets modifiables sans frais : le pari gagnant contre la peur du carburant cet été
- AirBaltic clarifie les rumeurs concernant l'achat de carburant en provenance de Russie