Demande record de fret aérien en 2026 : pourquoi les coûts explosent et ce que ça change pour vos colis
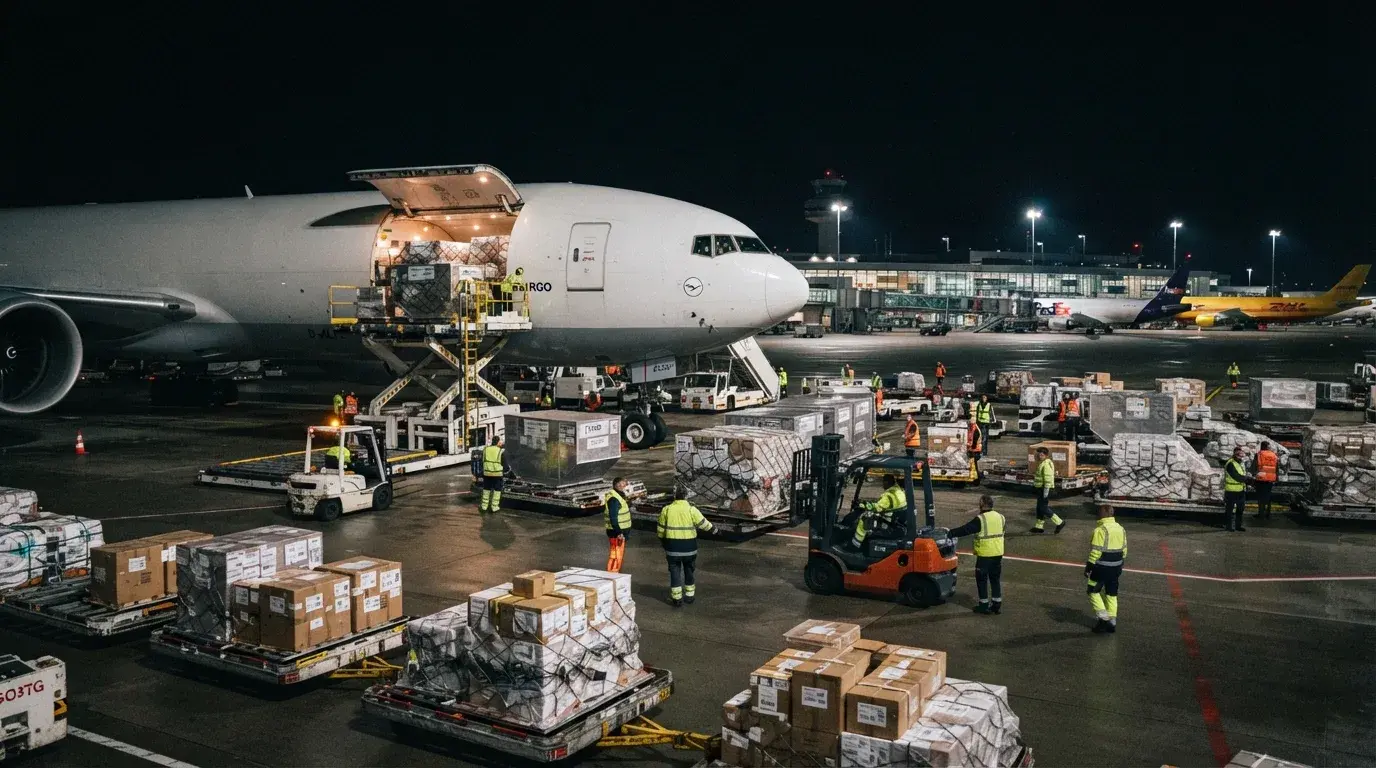
Les chiffres publiés par l’Association du transport aérien international (IATA) pour septembre 2026 laissent peu de place au doute : la demande mondiale de fret aérien a progressé de 7,7 % en un an, un record qui s’accompagne d’une flambée des coûts. Derrière cette croissance se cache un paradoxe : si les échanges de marchandises battent des records, leur transport devient de plus en plus onéreux, au point de menacer la rentabilité des transporteurs. Une situation qui touche aussi bien les entreprises que les voyageurs, avec des répercussions directes sur les prix des produits importés ou exportés.
Ce phénomène s’explique en grande partie par l’écart croissant entre l’offre et la demande. Alors que les capacités de transport n’ont augmenté que de 2,7 % à l’échelle mondiale, la demande a bondi de 7,7 %. Résultat, les compagnies aériennes peinent à absorber ce surplus de marchandises, et les espaces disponibles se raréfient. Le coefficient de chargement mondial a d’ailleurs atteint 47,9 %, contre 45,7 % en septembre 2025, confirmant une pression accrue sur les réseaux logistiques. Cette tension est particulièrement marquée sur l’axe Asie-Amérique du Nord, où le trafic a progressé de 17 % en septembre, soit un huitième mois consécutif de croissance.
L’intelligence artificielle joue un rôle clé dans cette dynamique. Les expéditions liées aux équipements high-tech, notamment les composants pour serveurs et data centers, ont contribué à alimenter cette hausse. Marie Owens Thomsen, économiste en chef de l’IATA, souligne que « les échanges internationaux à l’intérieur de l’Asie progressent également de 10,2 %, tandis que la croissance entre l’Europe et l’Amérique du Nord atteint 9,3 % ». Ces chiffres illustrent l’ampleur des transformations en cours dans les chaînes d’approvisionnement mondiales, accélérées par la digitalisation et l’essor des technologies.
Cependant, cette croissance record ne se traduit pas par une amélioration des marges des transporteurs. Au contraire, le prix du kérosène a augmenté de 17,5 % en septembre par rapport à août et de 103,4 % sur un an, selon l’IATA. Les rendements du fret, bien qu’en hausse de 25,9 % sur un an, ne suffisent pas à compenser cette flambée des coûts. Les compagnies nord-américaines affichent la plus forte croissance régionale, avec une demande en hausse de 11,8 %, mais leurs capacités n’ont progressé que de 0,8 %. En Europe, la situation est tout aussi tendue : la demande augmente de 4,5 %, tandis que les capacités reculent de 1,6 %, poussant le coefficient de chargement à 54,6 %, le plus élevé parmi les six régions étudiées.
Cette pression sur les coûts ne devrait pas se résorber à court terme. L’IATA anticipe un maintien des prix élevés du fret aérien, lié à la volatilité des prix de l’énergie et aux tensions géopolitiques au Moyen-Orient. Les risques de perturbations des approvisionnements en pétrole brut et en produits raffinés s’ajoutent à cette équation déjà complexe, rendant la situation encore plus incertaine pour les mois à venir. Pourtant, les indicateurs économiques restent favorables : en août 2026, le commerce mondial a progressé de 3,6 % sur un an, et l’indice PMI de la production manufacturière a atteint son plus haut niveau depuis cinq ans.
Pour les voyageurs et les entreprises, cette situation se traduit par des délais de livraison allongés et des coûts de transport plus élevés. Les secteurs dépendant des importations, comme l’électronique ou l’industrie pharmaceutique, sont particulièrement touchés. Les compagnies aériennes, elles, doivent arbitrer entre maintenir leurs marges et absorber ces surcoûts, au risque de voir leur compétitivité s’éroder face à des alternatives comme le fret maritime, bien que plus lent.
Dans ce contexte, les transporteurs cherchent des solutions pour optimiser leurs opérations. L’intégration de technologies comme l’intelligence artificielle permet d’améliorer la planification des vols et la gestion des stocks. Cependant, ces innovations ne suffiront pas à elles seules à résoudre le problème structurel posé par la hausse des coûts énergétiques. Les compagnies doivent aussi repenser leurs modèles économiques, en misant par exemple sur des partenariats stratégiques ou des alliances pour mutualiser les ressources.
Une croissance tirée par l’Asie et l’Amérique du Nord
L’axe Asie-Amérique du Nord reste le moteur de la demande de fret aérien. En septembre 2026, le trafic sur cet axe a progressé de 17 %, confirmant une tendance de fond. Ce marché représentait à lui seul 23,5 % du trafic mondial de fret aérien en 2025, mesuré en tonnes-kilomètres. Les échanges internationaux à l’intérieur de l’Asie ont également connu une forte croissance, avec une hausse de 10,2 %. Ces chiffres reflètent l’intégration croissante des économies asiatiques dans les chaînes de valeur mondiales, ainsi que la demande insatiable en équipements technologiques.
Les compagnies nord-américaines profitent pleinement de cette dynamique. Leur demande a augmenté de 11,8 %, tandis que leurs capacités n’ont progressé que de 0,8 %. Cette disparité illustre la capacité des transporteurs des États-Unis et du Canada à capter une part significative de ce marché en expansion. En Asie-Pacifique, la croissance est également soutenue, avec une hausse de 8,6 % de la demande et de 4,9 % des capacités. L’Europe, en revanche, affiche une croissance plus modérée, avec une demande en hausse de 4,5 % et des capacités en baisse de 1,6 %.
Cette répartition inégale des capacités pose un défi majeur pour les transporteurs européens. Leur coefficient de chargement a pourtant atteint 54,6 %, le plus élevé parmi les six régions étudiées, ce qui témoigne d’une utilisation optimale des ressources disponibles. Cependant, cette performance ne suffit pas à compenser le déséquilibre structurel entre l’offre et la demande.
L’impact du kérosène sur la rentabilité des compagnies
Le prix du kérosène est le principal responsable de la dégradation des marges des transporteurs. En septembre 2026, il a augmenté de 17,5 % par rapport à août et de 103,4 % sur un an. Cette flambée des coûts énergétiques pèse lourdement sur les comptes des compagnies, malgré une hausse des rendements du fret de 25,9 % sur un an. Marie Owens Thomsen, économiste en chef de l’IATA, résume la situation : « Les marchandises à transporter ne manquent pas, mais le faire de manière rentable, face à des prix du carburant durablement élevés, est devenu plus difficile. »
Cette situation s’explique en partie par la dépendance des transporteurs au pétrole, dont les prix restent volatils en raison des tensions géopolitiques. Le Moyen-Orient, en particulier, est au cœur de ces instabilités, ce qui aggrave les risques de perturbations des approvisionnements. L’IATA anticipe d’ailleurs un maintien des prix élevés du fret aérien à court terme, en raison de la situation au Moyen-Orient et du risque de nouvelles perturbations des flux de produits raffinés.
Face à cette pression, les compagnies aériennes doivent trouver des solutions pour limiter l’impact des coûts énergétiques sur leurs résultats. Certaines misent sur des carburants durables, comme les SAF (Sustainable Aviation Fuels), tandis que d’autres optimisent leurs routes ou renégocient leurs contrats d’approvisionnement. Cependant, ces mesures ne suffiront pas à elles seules à résoudre le problème structurel posé par la hausse des prix de l’énergie.
Les transporteurs nord-américains, qui affichent la plus forte croissance régionale, sont particulièrement exposés à cette problématique. Leur demande a augmenté de 11,8 %, mais leurs capacités n’ont progressé que de 0,8 %, ce qui limite leur marge de manœuvre pour absorber les surcoûts. En Europe, la situation est tout aussi tendue : la demande augmente de 4,5 %, tandis que les capacités reculent de 1,6 %, poussant le coefficient de chargement à 54,6 %, le plus élevé parmi les six régions étudiées.
Les perspectives pour la fin d’année 2026
Pour les prochains mois, l’IATA anticipe une offre mondiale de sièges supérieure à celle de 2025, mais avec des taux de croissance très déséquilibrés entre les régions. Marie Owens Thomsen précise que « ces tendances se sont plus ou moins répétées pendant une grande partie de l’année, et nous pouvons nous attendre à ce qu’elles se poursuivent dans un contexte d’incertitude géopolitique et de volatilité des prix du carburant ». Les capacités mondiales de sièges programmées devraient rester supérieures aux niveaux de 2025 en octobre et novembre, mais les taux de croissance demeurent faibles et très déséquilibrés.
Cette perspective soulève des questions sur la capacité des transporteurs à maintenir leur rentabilité dans un environnement aussi incertain. Les compagnies aériennes devront probablement ajuster leurs stratégies, en misant sur des partenariats ou des alliances pour mutualiser les ressources et réduire les coûts. L’intelligence artificielle et les innovations technologiques pourraient également jouer un rôle clé dans l’optimisation des opérations, mais leur impact restera limité sans une amélioration durable des conditions économiques.
Pour les voyageurs et les entreprises, cette situation se traduit par des délais de livraison allongés et des coûts de transport plus élevés. Les secteurs dépendant des importations, comme l’électronique ou l’industrie pharmaceutique, sont particulièrement touchés. Les compagnies aériennes, elles, doivent arbitrer entre maintenir leurs marges et absorber ces surcoûts, au risque de voir leur compétitivité s’éroder face à des alternatives comme le fret maritime, bien que plus lent.
Dans ce contexte, il est essentiel de surveiller l’évolution des prix du kérosène et des capacités disponibles. Les transporteurs qui réussiront à optimiser leurs opérations tout en limitant l’impact des coûts énergétiques seront les mieux placés pour tirer leur épingle du jeu. Pour les voyageurs et les entreprises, la prudence s’impose : anticiper les délais et budgétiser les surcoûts liés au fret aérien pourrait éviter bien des mauvaises surprises.
Soyez le premier à commenter cet article